Domain slupsk.de kaufen?
Wir ziehen mit dem Projekt
slupsk.de um.
Sind Sie am Kauf der Domain
slupsk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain slupsk.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
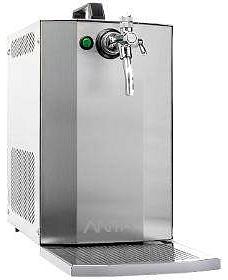
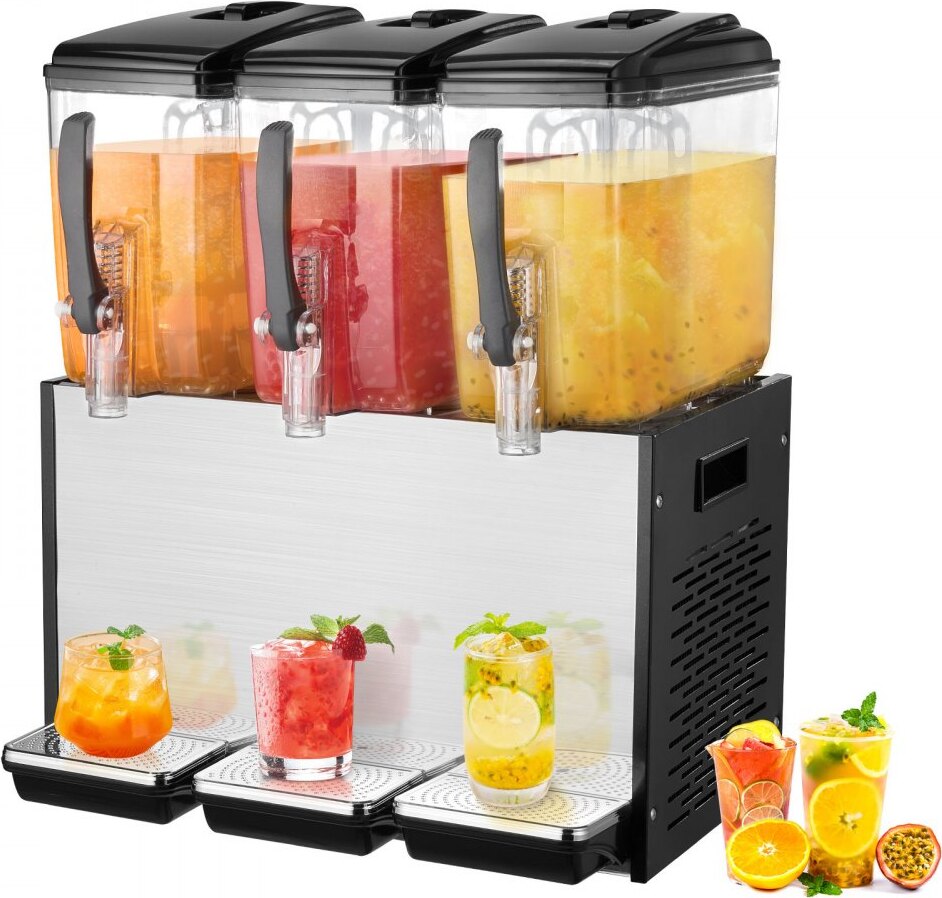
Kommerzieller Getränkespender - 12L x 3 - Spender für kalte Säfte und Eisgetränke - ideal für Veranstaltungen und GastronomieKommerzieller Getränkespender - 12L x 3 - Spender für kalte Säfte und Eisgetränke - ideal für Veranstaltungen und Gastronomie Key Benefits:Große Kapazität von 12 Litern pro Tank für eine Vielzahl von GetränkenEffiziente Temperaturregelung für ein angenehmes GetränkeerlebnisLebensmittelechte Materialien für sicheren und hygienischen GenussBenutzerfreundliches Design mit praktischen FunktionenVielseitig einsetzbar für verschiedene Veranstaltungen und Anlässe Detailed Explanation of Each USP:Dieser kommerzielle Getränkespender bietet eine hohe Kapazität von 12 Litern pro Tank, ideal für verschiedene Getränkesorten. Der verbesserte Ausgießer ermöglicht ein einfaches Ausgießen von Getränken mit kleinen Partikeln wie Kokosnusssaft und Fruchtfleisch. Eine Gummidichtung verhindert das Auslaufen der Getränke und sorgt für sauberes Servieren. Der lebensmittelechte Edelstahl-Verdampfer beschleunigt die Kühlung, während der Rührstab für eine gleichmäßige Temperaturverteilung sorgt. Druckschalter e1031,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
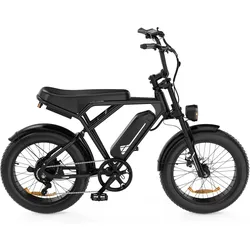
Elektrofahrrad Fatbike E-Bike 20 Zoll für Stadt und FreizeitKompaktes elektrisches Fat Bike für den Alltag Dieses 20 Zoll elektrische Fat Bike wurde für tägliche Fahrten, Pendelstrecken und Freizeitfahrten entwickelt. Durch die kompakte Bauweise bietet das E-Bike eine gute Kombination aus Wendigkeit, Stabilität und Komfort. Die breiten Reifen eignen sich für Stadtstraßen, Radwege, Schotterwege und leicht unebenes Gelände. 20×4.0 Zoll Fat-Reifen für mehr Stabilität Die breiten 20 × 4.0 Zoll Reifen vergrößern die Kontaktfläche zum Boden und sorgen für besseren Halt und mehr Stabilität während der Fahrt. Die Luftreifen helfen dabei, Vibrationen zu reduzieren und bieten ein komfortableres Fahrgefühl auf verschiedenen Untergründen. Herausnehmbarer 36V 12Ah Akku für flexible Nutzung Das Fahrrad verfügt über einen herausnehmbaren Lithium-Ionen-Akku mit 36V 12Ah (432Wh). Je nach Fahrergewicht, Gelände, Temperatur, Unterstützungsstufe und Fahrweise kann die Referenzreichweite 35–90 km erreichen. Der Akku kann einfach entnommen und bequem zu Hause oder am Arbeitsplatz geladen werden. 250W Motor mit gleichmäßiger Unterstützung Der bürstenlose 250W Motor bietet eine sanfte Tretunterstützung bis 25 km/h. Die elektrische Unterstützung sorgt für ein angenehmes Fahrgefühl bei täglichen Fahrten und Freizeitaktivitäten. Komfort und Sicherheit für jede Fahrt Die vordere Federgabel reduziert Stöße und Vibrationen auf unebenen Straßen. Die Scheibenbremsen vorne und hinten ermöglichen eine zuverlässige Bremsleistung. Der Frontscheinwerfer verbessert die Sichtbarkeit bei Fahrten mit wenig Licht. Das Multifunktions-LCD-Display zeigt wichtige Informationen wie Geschwindigkeit, Akkustand und Unterstützungsmodus an. Robuste Konstruktion für den täglichen Einsatz Der Rahmen aus Carbonstahl bietet eine stabile Konstruktion und unterstützt eine maximale Belastung von 120 kg. Mit Fahrradpumpe, Fahrradschloss und Ladegerät im Lieferumfang ist das E-Bike direkt für den Alltag geeignet. Technische Eigenschaften Typ: Elektrisches Fat Bike (EPAC) Empfohlene Nutzung: Erwachsene Rahmenmaterial: Carbonstahl Motor: Bürstenloser Getriebemotor 250W Akku: Lithium-Ionen 36V 12Ah (432Wh), herausnehmbar Reichweite: 35–90 km* Maximale Unterstützungs-Geschwindigkeit: 25 km/h Reifen: 20 × 4.0 Zoll Luftreifen Schaltung: Einzelgang Bremsen: Scheibenbremsen vorne und hinten Federung: Federgabel vorne Display: Multifunktions-LCD-Display Beleuchtung: Frontlicht Maximale Belastung: 120 kg Schutzklasse: IP54 *Die tatsächliche Reichweite kann je nach Fahrergewicht, Gelände, Temperatur, Reifendruck, Fahrstil und Unterstützungsstufe variieren.749,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Kommerzieller Getränkespender - 12L x 3 - Spender für kalte Säfte und Eisgetränke - ideal für Veranstaltungen und GastronomieKommerzieller Getränkespender - 12L x 3 - Spender für kalte Säfte und Eisgetränke - ideal für Veranstaltungen und Gastronomie Key Benefits:Große Kapazität von 12 Litern pro Tank für eine Vielzahl von GetränkenEffiziente Temperaturregelung für ein angenehmes GetränkeerlebnisLebensmittelechte Materialien für sicheren und hygienischen GenussBenutzerfreundliches Design mit praktischen FunktionenVielseitig einsetzbar für verschiedene Veranstaltungen und Anlässe Detailed Explanation of Each USP:Dieser kommerzielle Getränkespender bietet eine hohe Kapazität von 12 Litern pro Tank, ideal für verschiedene Getränkesorten. Der verbesserte Ausgießer ermöglicht ein einfaches Ausgießen von Getränken mit kleinen Partikeln wie Kokosnusssaft und Fruchtfleisch. Eine Gummidichtung verhindert das Auslaufen der Getränke und sorgt für sauberes Servieren. Der lebensmittelechte Edelstahl-Verdampfer beschleunigt die Kühlung, während der Rührstab für eine gleichmäßige Temperaturverteilung sorgt. Druckschalter e1031,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jossé, Germann: Rechnungswesen in Tourismus- und Reiseunternehmen. SchulbuchRechnungswesen in Tourismus- und Reiseunternehmen. Schulbuch , deckt die Lernfelder 5, 6 und 11 des aktuellen KMK-Rahmenlehrplans für Tourismuskaufleute ab wurde im Hinblick auf das Zahlen-und Datenmaterial umfassend aktualisiert Aus dem Inhalt: Aufgaben und Gliederung des Rechnungswesens Einführung in die Buchführung Organisation der Buchführung Die Umsatzsteuer beim Ein- und Verkauf Kaufmännisches Rechnen Weiterführende Buchungen Jahresabschluss Bilanzanalyse und Bilanzkritik Kosten- und Leistungsrechnung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 10. Auflage 2017, Erscheinungsjahr: 201706, Produktform: Kartoniert, Titel der Reihe: Tourismus und Reisen / Ausbildung in Lernfeldern##, Autoren: Jossé, Germann, Auflage: 17010, Auflage/Ausgabe: 10. Auflage 2017, Seitenzahl/Blattzahl: 264, Keyword: Tourismuskaufmann/-kauffrau; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Rechnungswesen / Berufsbezogenes Schulbuch~Reiseverkehrskaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Buchhaltung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: R0005, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Winklers Verlag, Verlag: Winklers Verlag, Verlag: Winklers Verlag, Länge: 238, Breite: 164, Höhe: 15, Gewicht: 455, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A13864980 A6654414 A4426424 A2477287, Vorgänger EAN: 9783804564985, Herkunftsland: TÜRKEI (TR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Reiseverkehrsaufmann/-frau, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 25790335,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.